Gros État, grosse dette ?
Les pays qui dépensent le plus ne sont pas les plus endettés. Ce qui fait la dette, c'est de ne pas financer ce qu'on dépense, année après année. Tour d'horizon des pays riches : qui s'endette, pourquoi, à qui l'on doit, et comment certains ont fait baisser leur dette.
La dette publique est la somme de tout ce que l'État, les collectivités et la sécurité sociale ont emprunté et pas encore remboursé. On la compare au PIB, la richesse produite en un an : une dette de 100 % du PIB, c'est l'équivalent d'une année entière de production du pays. On l'imagine souvent comme le prix d'un « gros État ». Les chiffres racontent une histoire un peu différente.
Qui est endetté ?
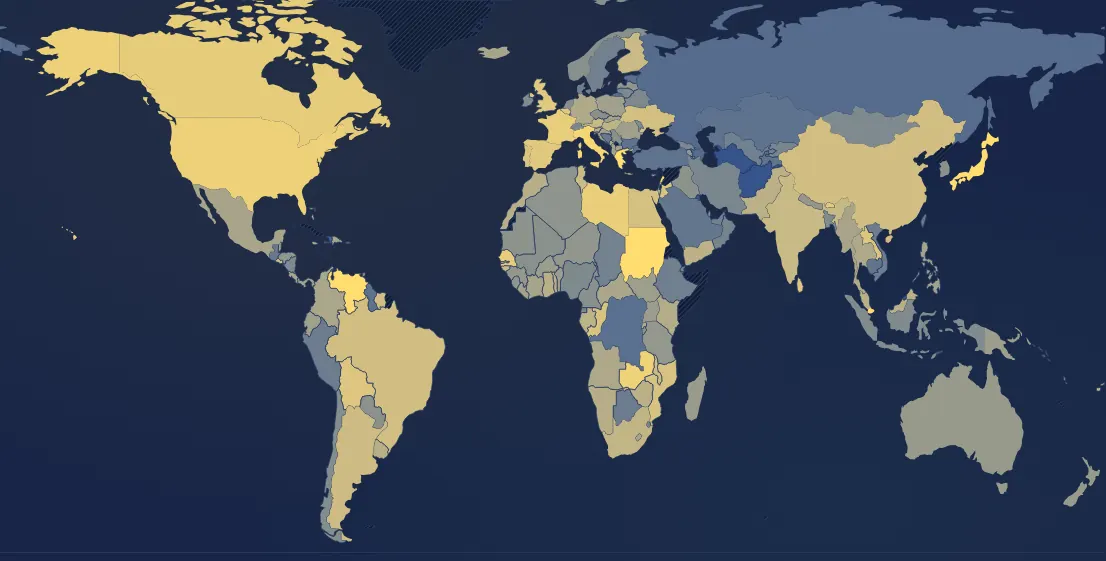
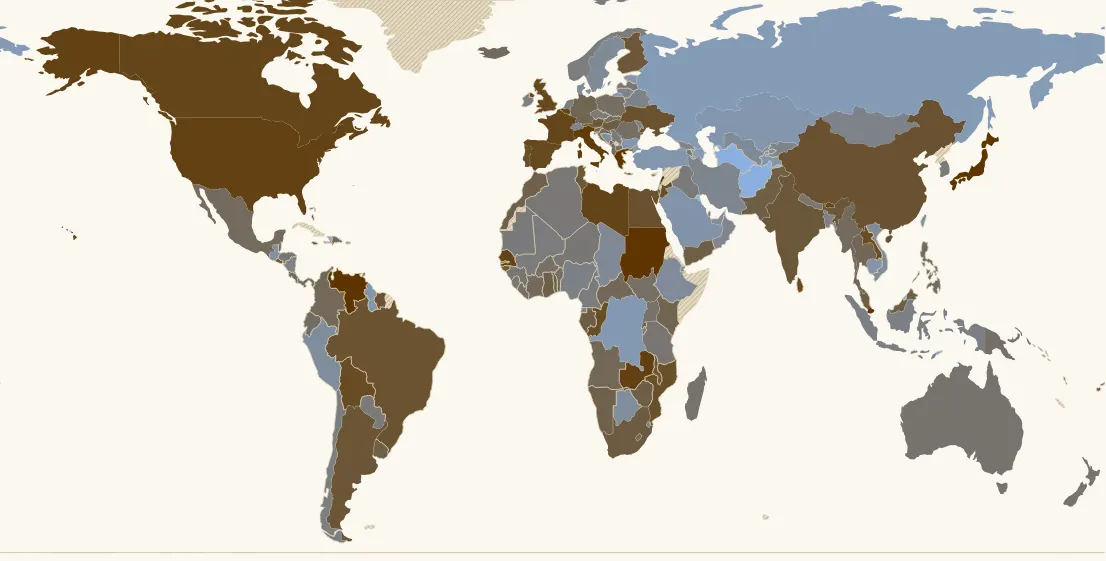
En 2024, parmi les pays riches, le Japon arrive très loin devant (237 % du PIB), suivi de l'Italie (135 %), des États-Unis (122 %), de la France (113 %), du Canada (111 %), de la Belgique (105 %), de l'Espagne (102 %) et du Royaume-Uni (101 %). À l'autre bout, la Suisse (38 %), le Danemark (32 %), la Suède (33 %) ou l'Estonie (23 %) doivent trois à dix fois moins, en proportion de leur richesse.
La France a été longtemps peu endettée : 21 % du PIB en 1980, 35 % en 1990, 57 % en 2000. La dette a ensuite grimpé à chaque crise sans jamais redescendre : 64 % en 2007, 98 % en 2019, 115 % en 2020 avec le Covid.
Ce n'est pas la taille de l'État
Si la dette était le prix d'un gros État, les pays qui dépensent le plus seraient les plus endettés. Ce n'est pas le cas : entre pays riches, le niveau des dépenses publiques et la dette ne sont presque pas liés (r ≈ 0,17 en 2019). Le Danemark et la Suède dépensent autour de 50 % de leur PIB et doivent à peine plus d'un tiers de celui-ci. Les États-Unis (36 % de dépenses) et le Japon (37 %) ont des États plus légers et des dettes parmi les plus lourdes du monde.
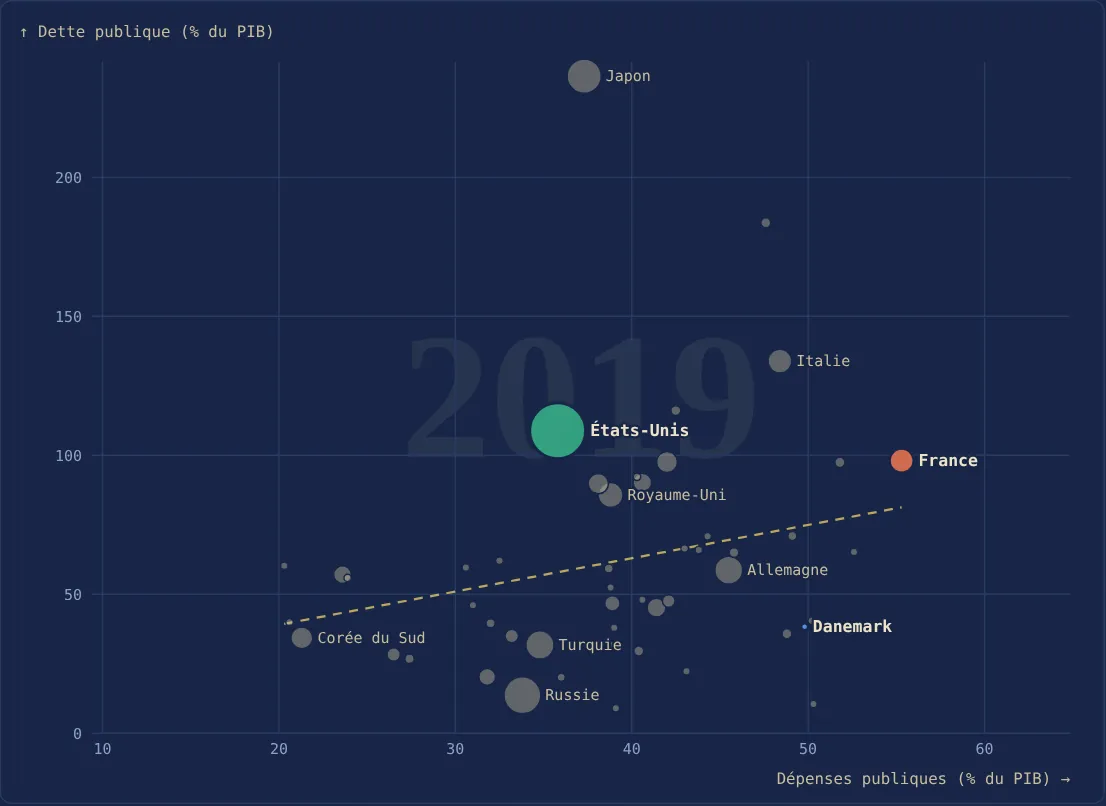
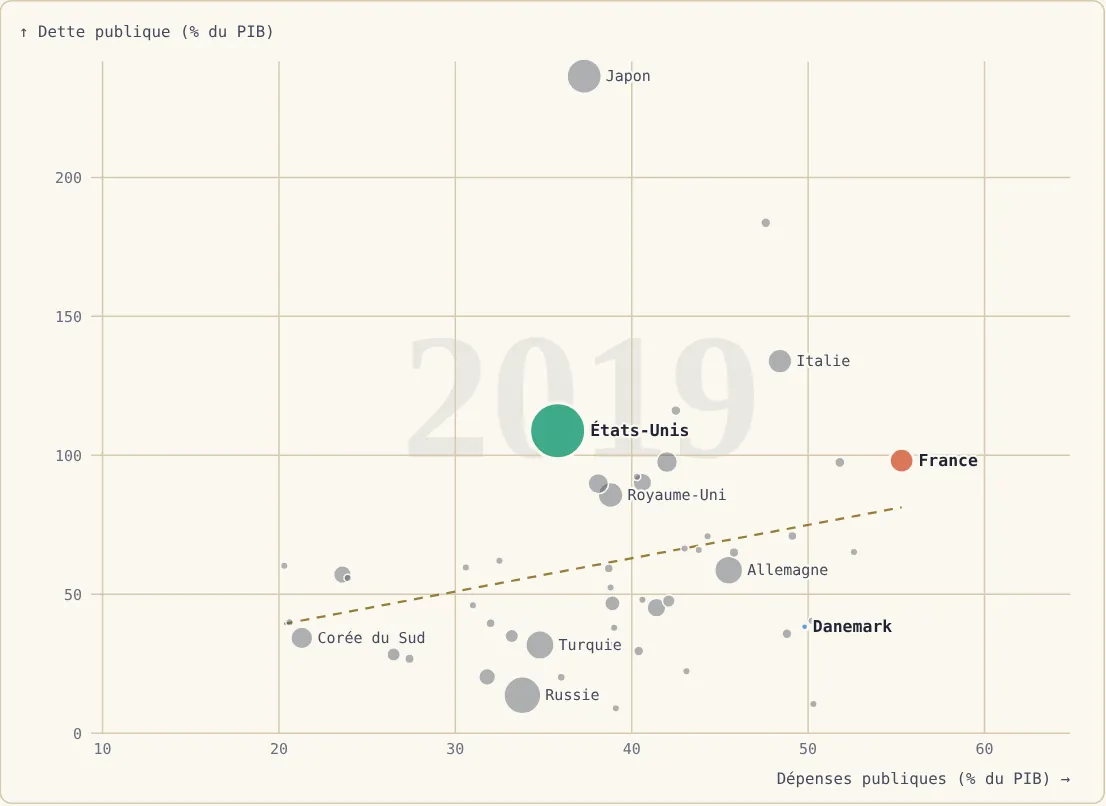
Ce qui fait la dette, c'est l'écart entre ce qu'on dépense et ce qu'on prélève, répété année après année. La dette de 2019 suit bien mieux le déficit moyen des vingt années précédentes (r ≈ 0,51) que le niveau des dépenses. Le Danemark paie son gros État par l'impôt ; les États-Unis financent une partie de leur État léger par l'emprunt. En 2019, le Danemark encaissait 54 % de son PIB en recettes publiques pour 50 % de dépenses ; les États-Unis 30 % pour 36 %.
Le nombre d'années en déficit le montre bien. Depuis 1995, la France a été en déficit 30 années sur 30, comme l'Italie et le Japon. Elle n'a plus connu d'excédent budgétaire depuis le milieu des années 1970. Sur la même période, le Danemark n'a été en déficit que 11 années, la Suisse 14, la Suède 16, la Corée du Sud 4.
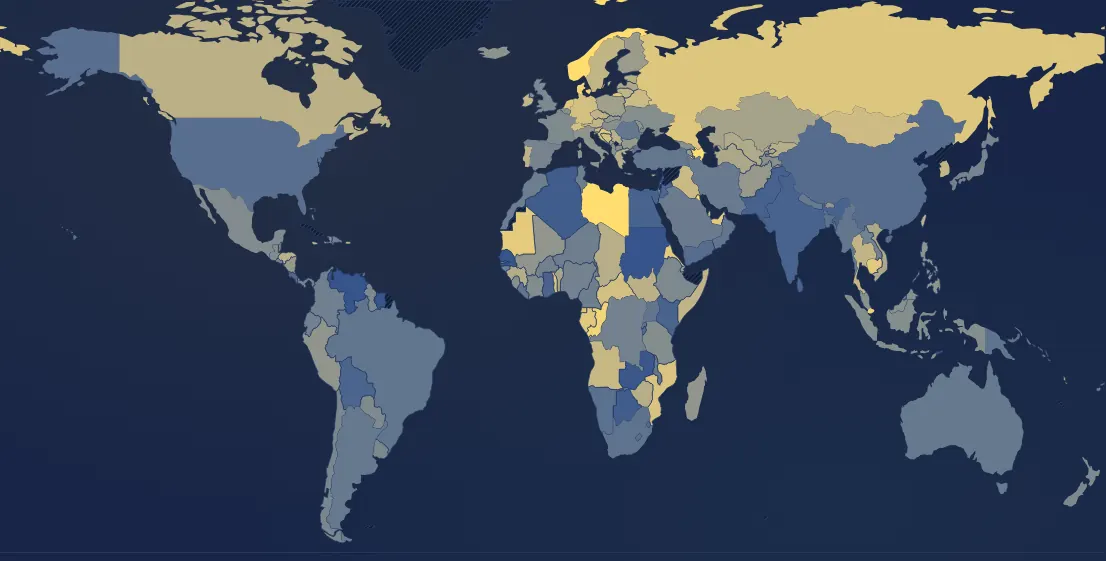
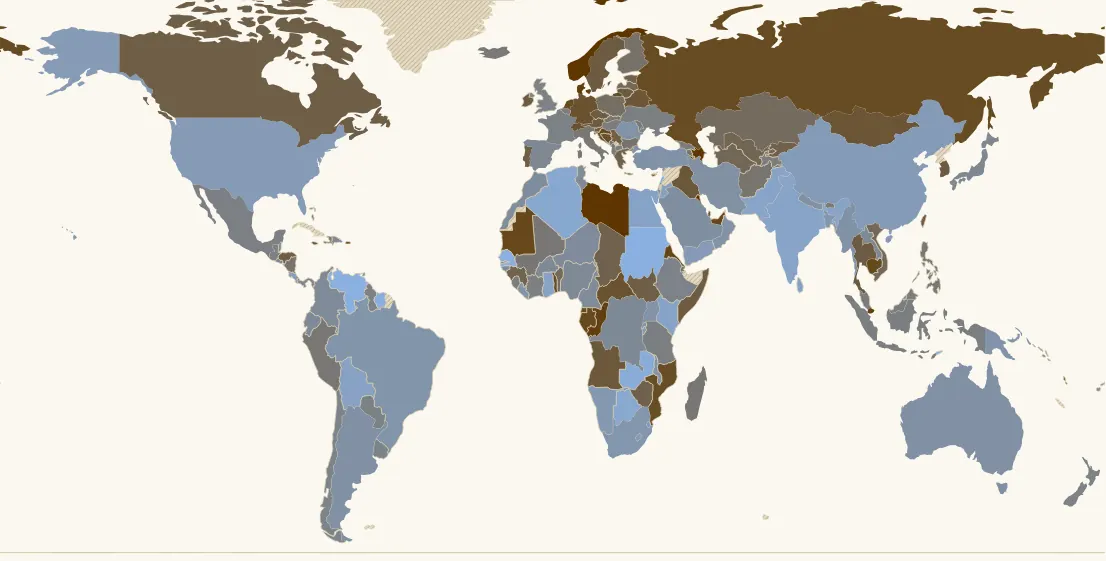
La dette ne vient pas seulement des dépenses courantes. Elle bondit aussi lors des crises : sauvetage des banques et récession en Irlande (de 24 % du PIB en 2007 à 119 % en 2012) et en Espagne (de 36 % à 104 % entre 2007 et 2014), puis Covid partout en 2020. La différence entre pays se joue ensuite : certains font redescendre leur dette après la crise, d'autres non.
Le poids du vieillissement
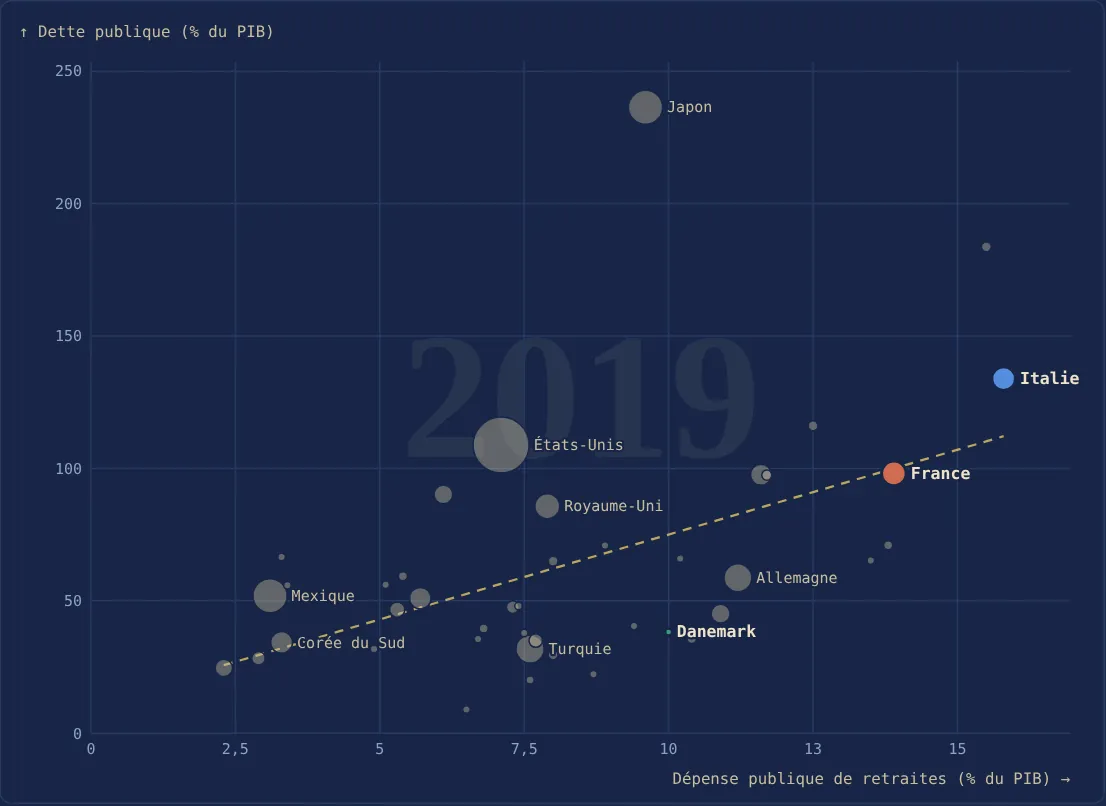
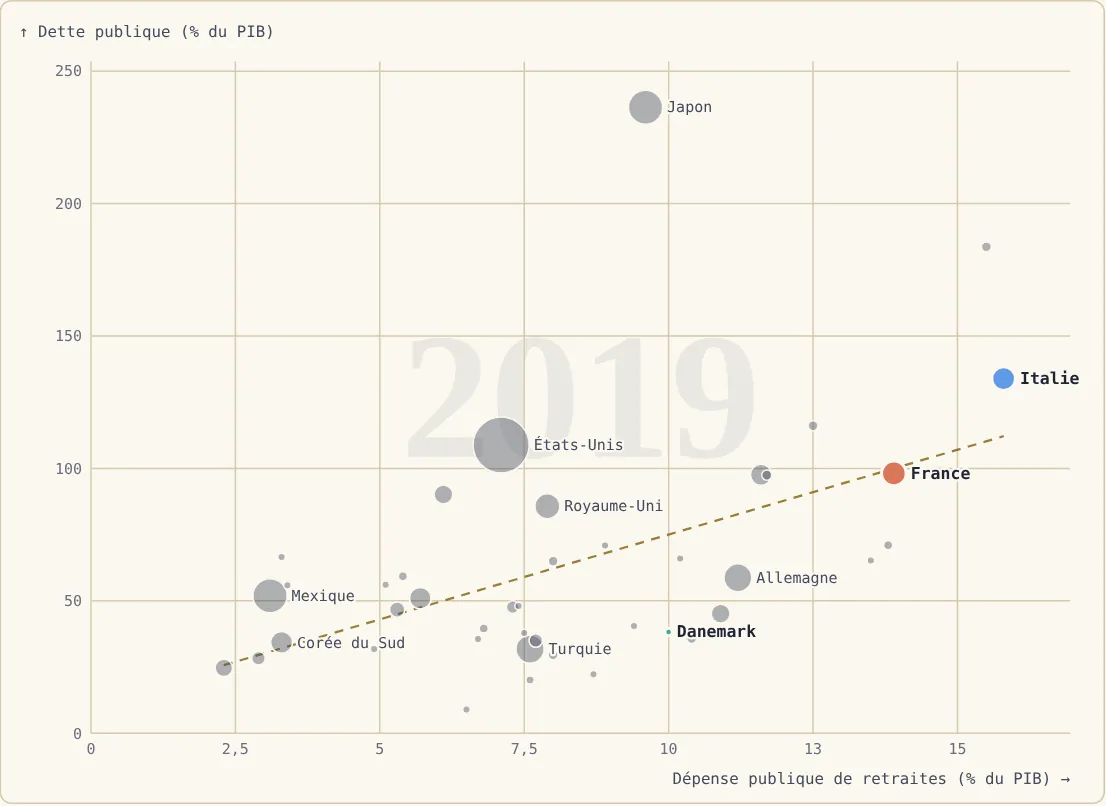
Les pays les plus âgés sont plus endettés. Entre pays de l'OCDE, la part des 65 ans et plus et la dette sont nettement liées (r ≈ 0,49), et la dépense publique de retraites aussi (r ≈ 0,51). Le Japon, le pays le plus âgé du monde, et l'Italie, l'un des plus âgés d'Europe, en sont les exemples les plus nets. Des retraites financées surtout par l'État, et non par une épargne accumulée à l'avance, pèsent sur les comptes publics à mesure que la population vieillit.
La dette freine-t-elle la croissance ?
Les pays de l'OCDE qui ont eu le moins de croissance entre 2000 et 2019 sont les plus endettés (r ≈ −0,53). Mais dans quel sens va le lien ? Une économie qui croît peu encaisse moins d'impôts et dépense plus en aides : elle s'endette. À l'inverse, une dette élevée peut freiner la croissance si elle oblige à augmenter les impôts ou fait monter les taux.
En 2010, Carmen Reinhart et Kenneth Rogoff avaient annoncé qu'au-delà de 90 % du PIB, la croissance chutait nettement. En 2013, Thomas Herndon, Michael Ash et Robert Pollin ont trouvé une erreur de tableur et des choix de calcul discutables dans leur étude : une fois corrigée, la chute brutale disparaît, et il reste une croissance un peu plus faible, en moyenne, dans les pays très endettés. Les données du site vont dans ce sens : parmi les pays riches, la dette de 2000 ne dit presque rien de la croissance des vingt années suivantes (r ≈ 0,02). Le lien semble donc aller surtout de la faible croissance vers la dette, plus que l'inverse.
À qui doit-on ?
Un État emprunte en vendant des obligations, achetées par des banques, des assureurs, des fonds de pension, des épargnants, des banques centrales, dans le pays ou à l'étranger. Qui les détient change beaucoup les risques.
Le Japon peut devoir plus de deux fois son PIB parce que sa dette est presque entièrement détenue au Japon : 11 % seulement par l'étranger, et environ la moitié par sa propre banque centrale. Ces prêteurs ne partiront pas au premier doute. La Suisse (6 %) et le Royaume-Uni (18 %) sont aussi surtout financés par leurs résidents. La France, à l'inverse, est l'un des pays riches dont la dette est la plus détenue hors de ses frontières : un peu plus de la moitié. Ce n'est pas forcément un danger : dans la zone euro, un investisseur allemand qui détient de la dette française compte comme « étranger », même si tout est en euros. Mais des créanciers étrangers sont plus prompts à vendre si la confiance se perd, ce que la Grèce a vécu en 2010.
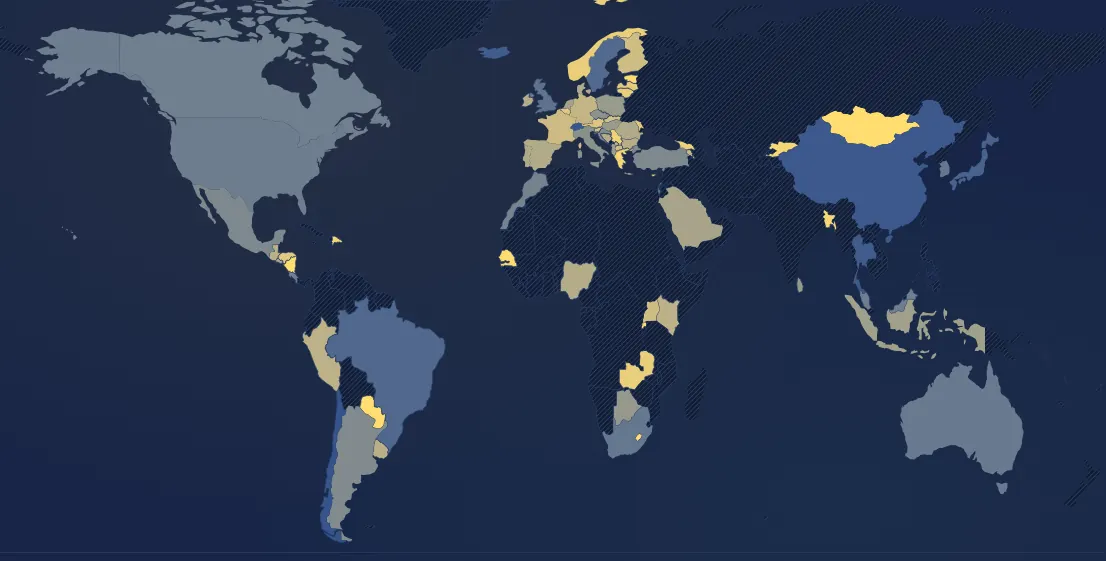
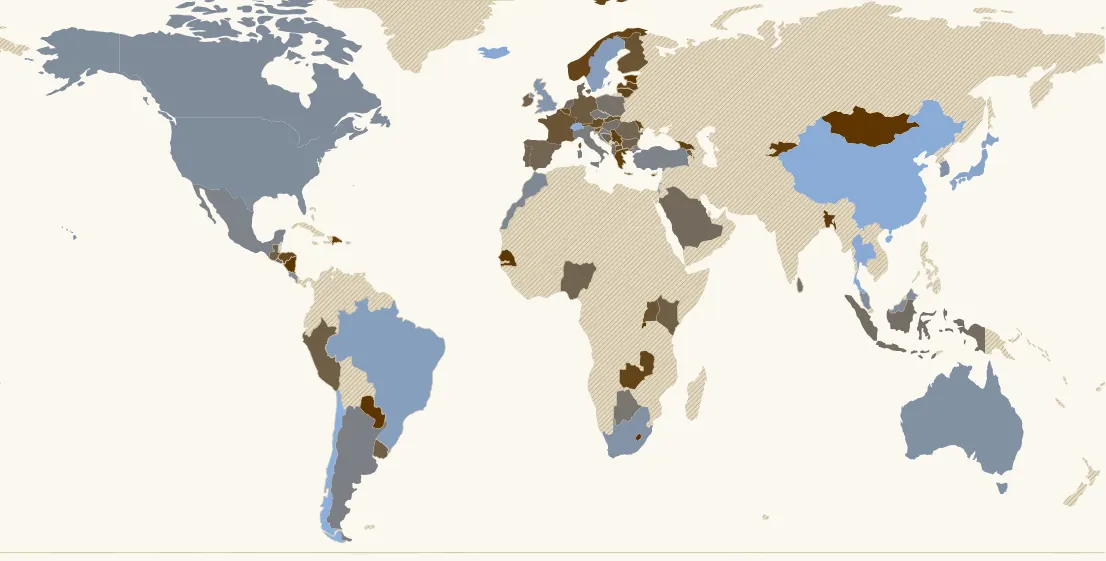
Les banques centrales ont aussi beaucoup acheté de dette publique depuis 2015, au Japon, aux États-Unis, au Royaume-Uni et dans la zone euro (via la BCE et les banques centrales nationales, dont la Banque de France). Cela a maintenu les taux très bas. Depuis 2022, elles réduisent ces achats : il faut trouver d'autres acheteurs, à des taux plus élevés.
Le retour des intérêts
Un État ne rembourse presque jamais sa dette : il réemprunte pour rembourser ce qui arrive à échéance. Ce qu'il paie vraiment, ce sont les intérêts. Pendant les années de taux très bas, la dette française a presque doublé alors que les intérêts baissaient : ils absorbaient 6,6 % des recettes d'impôts en 2000, seulement 3,1 % en 2021. Avec la remontée des taux depuis 2022, ils remontent : 4,7 % en 2024, et la hausse continue à mesure que les anciens emprunts sont remplacés par des nouveaux, plus chers.
Ailleurs, la charge est déjà lourde : en 2024, les intérêts absorbent 16 % des impôts aux États-Unis, 10 % au Canada, 9 % en Italie et 8 % au Royaume-Uni, contre moins de 2 % en Suisse, au Danemark ou aux Pays-Bas.
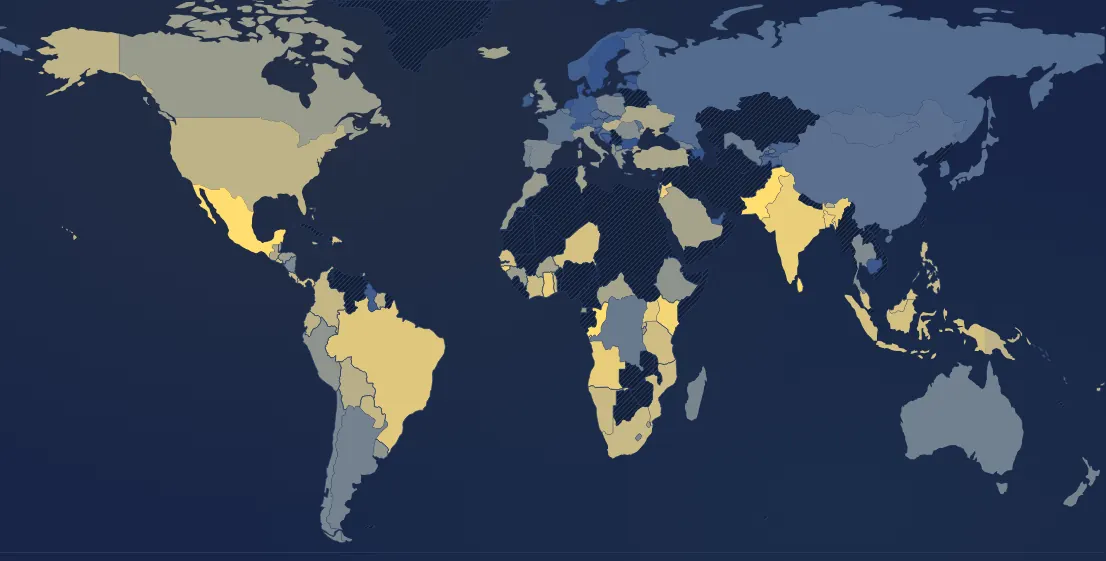
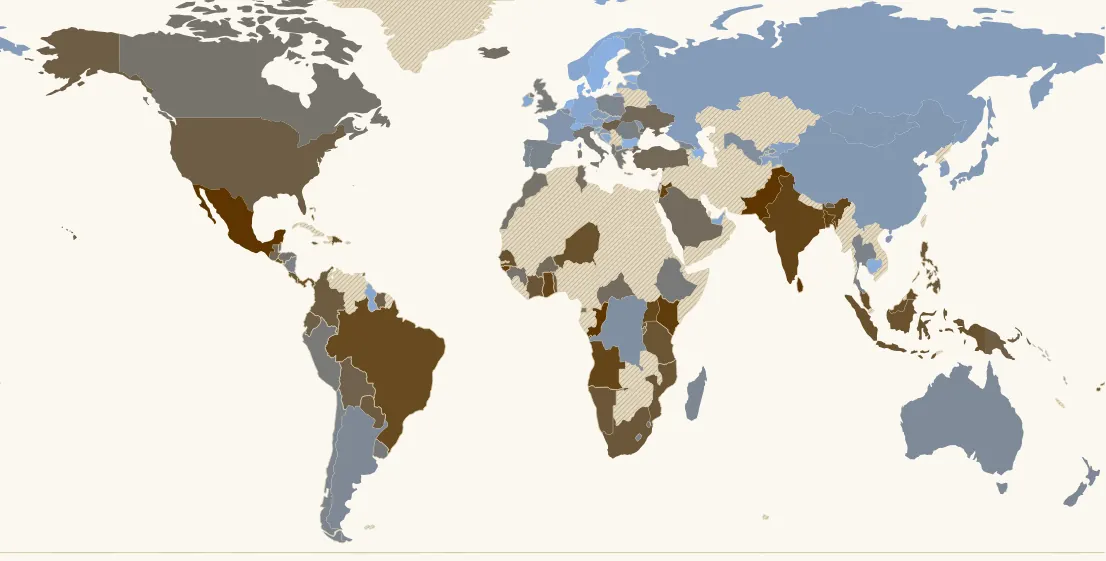
Ce qui décide si la dette grossit d'elle-même, c'est l'écart entre le taux d'intérêt moyen payé (r) et la croissance de l'économie en euros courants (g). Tant que r est plus bas que g, la dette peut se stabiliser en proportion du PIB même avec un petit déficit hors intérêts. Pour la France en 2024, g dépasse r d'environ 1,8 point : avec une dette de 113 % du PIB, elle pourrait se stabiliser avec un déficit hors intérêts d'environ 2 % du PIB. Ce déficit était de 3,7 % : la dette continue donc à monter. Et l'écart se réduit à mesure que les taux payés rattrapent les taux du marché.
On peut faire baisser sa dette
Plusieurs pays l'ont fait, avec des États de toutes tailles.
- Le Danemark a ramené sa dette de 81 % du PIB en 1993 à 27 % en 2007, et la Suède de 69 % en 1996 à 39 % en 2007, après des crises bancaires sévères. La Suède s'est donné à la fin des années 1990 un plafond de dépenses voté chaque année et un objectif d'excédent budgétaire sur l'ensemble du cycle économique.
- Le Canada est passé de 102 % en 1996 à 67 % en 2007, après un plan d'économies massif lancé en 1995.
- La Suisse a adopté par votation, en 2001, un « frein à l'endettement » appliqué depuis 2003 : sur un cycle, l'État fédéral ne peut pas dépenser plus que ses recettes. Sa dette est passée de 57 % en 2003 à 38 % en 2024.
- L'Allemagne a inscrit en 2009 dans sa Constitution une règle similaire. Sa dette est redescendue de 81 % en 2010 à 59 % en 2019.
- L'Irlande est revenue de 119 % en 2012 à 41 % en 2024, aidée il est vrai par une croissance très forte et les impôts des multinationales.
Tous ont combiné trois choses : une règle claire, tenue dans la durée, des économies sur les dépenses, et une croissance qui fait grossir le PIB plus vite que la dette.
Conclusion
La dette n'est pas le prix d'un gros État : c'est le prix d'un État qui ne finance pas ce qu'il dépense. Les pays nordiques le montrent dans un sens, avec beaucoup de dépenses publiques et peu de dette ; les États-Unis et le Japon dans l'autre, avec moins de dépenses et beaucoup de dette.
La France, elle, a la dépense publique la plus élevée des pays riches et un déficit chaque année depuis près de cinquante ans. C'est là que la critique libérale porte : chaque dépense qui n'est pas payée par l'impôt l'est par la dette, et cette dette coûte de nouveau cher depuis la remontée des taux. Mais il y a deux façons de la corriger, et les exemples étrangers montrent qu'elles marchent toutes les deux : dépenser moins, comme le Canada ou la Suisse, ou prélever assez pour payer ce qu'on dépense, comme le Danemark ou la Suède. Ce qui ne marche pas, c'est de faire ni l'un ni l'autre.
Le vrai enjeu n'est donc pas « plus ou moins d'État », mais la discipline : une règle tenue dans le temps, des excédents dans les bonnes années, et une dépense qui produit des résultats. Les pays qui l'ont fait n'ont pas sacrifié leur protection sociale, et ils empruntent aujourd'hui moins cher que les autres.
Les limites
Les chiffres portent sur la dette brute. Certains États détiennent aussi beaucoup d'actifs : la Norvège a un fonds souverain qui vaut plusieurs fois son PIB, et la dette nette du Japon est bien plus faible que sa dette brute. Les années 2020-2021 sont gonflées par le Covid. Les définitions varient un peu selon les pays (administrations publiques ou seul État central). La part détenue à l'étranger n'est publiée que par environ 80 pays, souvent depuis 2008-2010 seulement. Enfin, ces corrélations entre pays ne disent pas ce qui arriverait dans un pays donné si l'on changeait une seule chose.
Sources
- FMI, Public Finances in Modern History (Mauro et al.) et World Economic Outlook (dette, déficit, dépenses, recettes, intérêts) ; UNU-WIDER, Government Revenue Dataset (prélèvements) ; OCDE (taux d'intérêt, dépenses de retraite) ; Nations unies (âge de la population).
- Banque mondiale, Quarterly Public Sector Debt, et Eurostat (dette détenue par les non-résidents).
- C. Reinhart et K. Rogoff, « Growth in a Time of Debt », American Economic Review, 2010 ; T. Herndon, M. Ash et R. Pollin, « Does high public debt consistently stifle economic growth? A critique of Reinhart and Rogoff », Cambridge Journal of Economics, 2014.
- O. Blanchard, « Public Debt and Low Interest Rates », American Economic Review, 2019 (sur l'écart r − g).